Приходит ко мне предприниматель (назовем его условный Игорь) и гордо говорит: «У меня «3» ООО и «4» ИП. Все работают под одним брендом, сидят в одном офисе, клиенты общие, бухгалтер один, но каждый на упрощенке (УСН). Экономим кучу денег! Это же налоговая оптимизация?»
Я задаю один вопрос: «А если мы мысленно сотрем вывески ООО и ИП, что останется?». Обычно после паузы становится понятно: остался один большой бизнес, просто размазанный по семи разным ИНН.
В профессиональной среде это называют «дроблением». В Налоговом кодексе такого слова нет, но есть статья 54.1 НК РФ, которая требует смотреть не на красивые бумажки, а на реальную суть сделок. И в 2026 году у ФНС данных о вашем бизнесе больше, чем у вас самих.
Давайте разберем без страшилок, но с цифрами, где заканчивается законная экономия и начинается риск потерять всё.
Три реальности слова «оптимизация»
-
Белая. Вы законно используете льготы, меняете модель сделки или выбираете подходящий режим. Американский судья Лернед Хэнд еще в 1934 году сказал: «Каждый вправе устроить свои дела так, чтобы его налоги были как можно ниже». Это ваше право.
-
Серая. Юридически всё безупречно, но экономический смысл конструкции — только в экономии на налогах. Без реальной деловой цели.
-
Чёрная. Фиктивные расходы, «технические» компании, нарисованные услуги или то самое дробление.
Математика риска: как «сэкономить» 10 миллионов и потерять 14
Многие считают так: «Налог 6 млн, со схемой будет 2 млн. Консультанту отдам 500 тысяч. Чистая выгода 3,5 млн!».
А теперь реальность, если схема вскроется:
-
Налоговый штраф: по п. 3 ст. 122 НК РФ (если докажут умысел) — 40% от неуплаченной суммы.
-
Пени: за каждый день просрочки.
-
Уголовный риск: по ст. 199 УК РФ крупный размер начинается от 18,75 млн рублей недоимки за три года. Превышение этой суммы само по себе не приговор, но если добавится доказанный умысел и способ уклонения, вопросы будут уже не к компании, а к конкретным людям.
Неожиданный нюанс: налоговая реконструкция и амнистия
Здесь многие ошибаются, думая, что ФНС может просто «насчитать налог из воздуха». Это не так.
Верховный Суд (например, в деле «Сормово» № А43-21183/2020) четко дал понять: если ваши «раздробленные» фирмы уже заплатили какие-то налоги (например, на УСН), эти суммы обязаны быть зачтены при доначислениях основному бизнесу. Государство не может получить налог дважды. Задача проверки — определить действительный размер обязательства, а не придумать штраф ради штрафа.
Что касается нашумевшей амнистии по дроблению (Федеральный закон № 176-ФЗ): это не индульгенция. Она распространяется на нарушения 2022–2024 годов, если вы полностью отказались от дробления с 1 января 2025 года. Механизм беззаявительный, но 2026 год — это последний предусмотренный законом период для добровольного отказа от дробления, чтобы попасть под защиту этого механизма. Дальше правила ужесточаются.
Мир изменился: 171 миллион счетов и конец иллюзий
«Но счет же за границей, откуда они узнают?» — спрашивают меня иногда. Статистика ОЭСР (OECD) суха: только за последний отчетный период налоговые администрации получили информацию более чем о 171 млн финансовых счетов на сумму около €13 трлн. Обмен данными ведут уже более 100 юрисдикций. Фраза «это же надежный офшор» устарела еще вместе с делами UBS и Panama Papers. А к 2027 году заработает полноценный автоматический обмен данными о криптоактивах (CARF), к которому уже присоединились 77 стран.
В России работает АСК НДС-2, которая в реальном времени сшивает книги покупок и продаж по всей стране, сверяет их с онлайн-кассами, банковскими выписками и даже IP-адресами, с которых вы отправляли отчетность. Бумажный акт сегодня — это лишь малая часть пазла.
Что проверить в своей компании прямо сейчас (конкретные действия)
-
Проведите «Тест с ластиком». Возьмите свою группу компаний. Мысленно сотрите названия юрлиц. Посмотрите только на людей, деньги, помещения, оборудование и клиентов. Если перед вами всё ещё несколько самостоятельных бизнесов — отлично. Если осталась одна компания, разложенная по разным ИНН, — конструкцию нужно срочно приводить в порядок.
-
Проверьте контрагентов. Наличие «идеальной первички» не спасет, если сделка была нереальной. Но и плохой контрагент выше по цепочке — не автоматический приговор для вас, если вы проявили должную осмотрительность (Постановление Пленума ВАС № 53, Обзор практики ВС РФ от 13.12.2023).
-
Задокументируйте деловую цель. Вы должны уметь объяснить структуру своего бизнеса без фразы «так меньше налогов». Есть ли реальные управленческие, логистические или производственные причины для такой структуры?
Вопрос для обсуждения:
А как вы считаете, где проходит грань между разумной налоговой экономией и «игрой с огнем»? Сталкивались ли вы с тем, что бухгалтеры или консультанты предлагали вам «серые» схемы, которые звучали слишком хорошо, чтобы быть правдой?
Если после прочтения вы узнали свою ситуацию и хотите разложить всё по полочкам без давления и пустых гарантий, приглашаю на консультацию. Разберем именно вашу структуру, найдем узкие места и законные пути их устранения: 👉 https://taplink.cc/nalogpro
Для тех, кто любит разбираться в деталях самостоятельно, собрали актуальные налоговые решения на 2026–2027 годы: 👉 https://sivkovtax.ru/
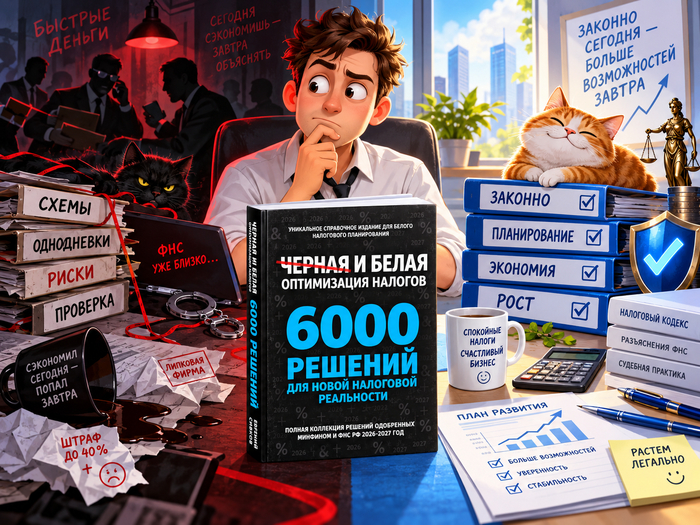
А мой рабочий справочник «Чёрная и белая оптимизация налогов. 6000 решений для новой налоговой реальности» (890 страниц практики: НДС, прибыль, УСН, споры и проверки) доступен в официальном магазине: 👉 https://booksivkov.ru/
Лучше знать ответ до требования ФНС, а не после. 😉
Евгений Сивков (sivkov.biz) кандидат экономических наук, налоговый консультант