Представьте: вы спокойно работаете на себя, платите 4–6% через приложение, и вдруг в профессиональном чате всплывает «страшилка»: «ФНС готовит отмену самозанятости! Кто превысит 2,4 млн, тому пересчитают весь год по НДФЛ и начислят 30% взносов задним числом!».
Знакомо? Давайте выдохнем, отделим факты от слухов и разберем, где реальный закон, а где чьи-то фантазии.
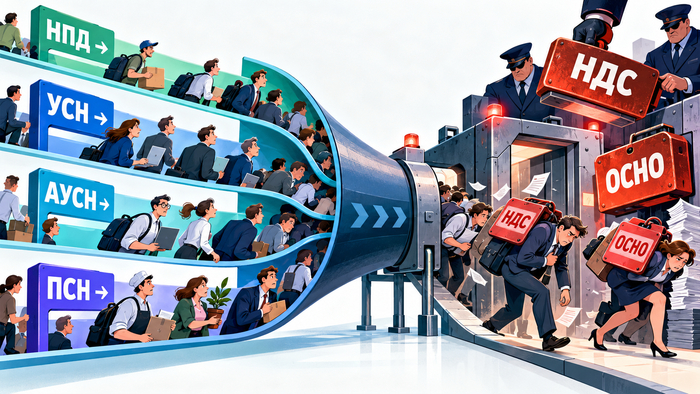
Денежный риск Главная опасность не в «пересчете прошлого», а в том, что происходит после превышения лимита. Если вы физлицо без статуса ИП и продолжаете работать с компанией, эта компания автоматически становится вашим налоговым агентом. Она обязана удержать с ваших выплат 13% НДФЛ и начислить сверху около 30% страховых взносов. Ваш заказчик такому повороту точно не обрадуется.
Неожиданный нюанс Многие упускают этот момент: согласно ст. 4, 5 и 15 Закона № 422-ФЗ, доходы, которые вы правомерно получили и провели как самозанятый до даты снятия с учета, не пересчитываются. Никакого «заднего числа» для добросовестных плательщиков закон не предусматривает. Это грубая юридическая ошибка пугать людей тотальным пересчетом.
🛠 Конкретные действия (ваш выход)
-
Следите за лимитом. Если доход приближается к 2,4 млн рублей, не ждите чуда. Заранее продумайте стратегию.
-
Помните «Правило 20 дней». При утрате права на НПД у вас есть ровно 20 календарных дней с даты снятия с учета, чтобы подать уведомление о переходе на УСН, АУСН или ПСН. Стандартное «можно до 31 декабря» тут не спасет, если лимит превышен в середине года.
-
Считайте выгоду на пальцах. Условный пример: при доходе 3 млн рублей в год и отсутствии работников классическая УСН (6%) часто выходит дешевле (~180 тыс. ₽ всего платежей), чем АУСН (8% = 240 тыс. ₽). На УСН налог уменьшается на сумму фиксированных взносов. АУСН выгоднее в основном там, где есть сотрудники и большая зарплатная ведомость.
📜 Что реально происходит (с опорой на источники) 21 октября 2026 года на форуме ТПП РФ замглавы ФНС Дмитрий Сатин действительно анонсировал разработку концепции единого переходного режима. Важно: это направления для обсуждения, а не подписанный законопроект. Эксперимент по самозанятости (НПД) действует до 31 декабря 2028 года. Вопрос его сохранения будут рассматривать только в 2027 году (слова замминистра финансов Алексея Сазанова от 19.10.2026). Государство учило уроки резкой отмены ЕНВД и сейчас настроено на плавные переходы, о чем говорят и недавние поправки о порогах освобождения от НДС (ФЗ от 04.07.2026 № 228-ФЗ).
📖 Краткий словарик:
-
НПД – налог на профессиональный доход (те самые 4% и 6% для самозанятых).
-
АУСН – автоматизированная упрощенка, где налог считает сама налоговая, а страховые взносы за сотрудников платить не нужно.
Вопрос для обсуждения: А как вы считаете, стоит ли индексировать лимит в 2,4 млн рублей с учетом текущих цен, или это откроет лазейку для дробления крупного бизнеса? Делитесь мнением в комментариях.
Если вам нужен трезвый взгляд на вашу налоговую стратегию и разбор льгот без иллюзий, загляните на https://sivkovtax.ru/
Мои книги с практическими разборами лежат в официальном магазине https://booksivkov.ru/
А для индивидуального разбора вашей ситуации добро пожаловать на https://taplink.cc/nalogpro
Главный призыв: давайте разберем именно вашу ситуацию на консультации. Без давления, без магических гарантий, только с опорой на цифры, сроки и закон.
Евгений Сивков (sivkov.biz), кандидат экономических наук, налоговый консультант.