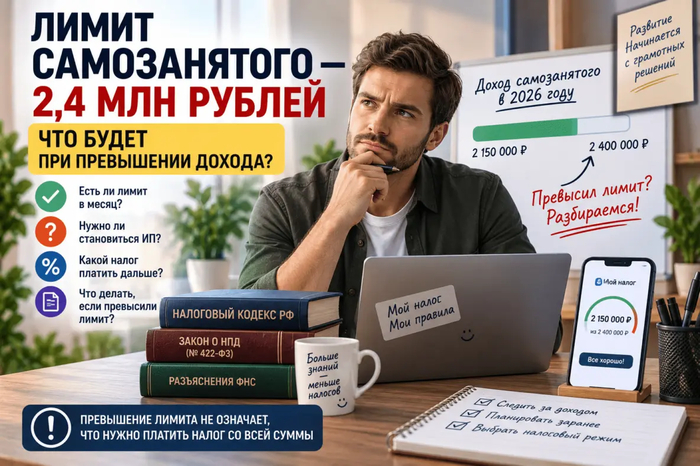
Для плательщиков НПД действует ограничение: доход за календарный год не должен превышать 2,4 млн рублей.
При этом месячного лимита нет. Можно получить 500 тысяч рублей за один месяц и вообще ничего за следующий — значение имеет общая сумма доходов с начала года.
Но что происходит, если доход составил не 2,4, а, например, 2,5 или 3 млн рублей?
Распространенное заблуждение — считать, что после превышения лимита весь доход с начала года автоматически облагается НДФЛ.
Это не так.
2,4 млн рублей — это годовой лимит
Ограничение установлено Федеральным законом от 27.11.2018 № 422-ФЗ. Доходы для целей НПД учитываются нарастающим итогом с начала календарного года.
Например:
— январь — 200 000 рублей;
— февраль — 400 000 рублей;
— март — 0;
— апрель — 700 000 рублей;
— май — 500 000 рублей;
— июнь — 300 000 рублей.
Сам по себе доход в несколько сотен тысяч рублей за один месяц не является нарушением. Проблема возникает, когда совокупный доход превышает установленный законом предел.
Что происходит после превышения
Ключевой момент — НПД не прекращает действовать задним числом.
Согласно ч. 19 ст. 5 Закона № 422-ФЗ, при возникновении обстоятельств, препятствующих применению НПД, налогоплательщик утрачивает право на этот режим с даты возникновения соответствующего основания.
Поэтому если до определенной даты доход составил 2,4 млн рублей, а затем поступил еще один платеж, именно эта операция может стать моментом превышения лимита.
Доходы, полученные в период, когда право на НПД сохранялось, не превращаются задним числом в доходы, облагаемые НДФЛ.
Что будет с доходами после 2,4 млн рублей
Здесь все зависит от статуса налогоплательщика.
Если это физическое лицо, которое не является ИП, после утраты права на НПД доходы от дальнейшей деятельности облагаются по общим правилам НДФЛ.
Если человек одновременно является ИП, необходимо определить, какой другой налоговый режим он вправе применять.
Правильнее разделять два периода:
1. до даты утраты права на НПД — применяется НПД;
2. после этой даты — используется другой порядок налогообложения.
Нужно ли становиться ИП?
Само по себе превышение лимита НПД не создает обязанности зарегистрироваться в качестве ИП.
Утрата права на НПД означает, что человек больше не может применять этот специальный налоговый режим.
Но если его деятельность по своему характеру является предпринимательской, отсутствие регистрации в качестве ИП может повлечь отдельные правовые и налоговые риски.
Поэтому превышение лимита — не основание для автоматической регистрации ИП, но хороший повод заранее определить дальнейшую модель работы.
Считаются ли все поступления на карту доходом?
Лимит 2,4 млн рублей рассчитывается не по всем денежным поступлениям физического лица, а по доходам, которые учитываются для целей НПД.
Закон № 422-ФЗ содержит перечень доходов, не являющихся объектом налогообложения НПД. Поэтому, например, перевод собственных денег между счетами или возврат ранее выданного займа не становятся доходом самозанятого только потому, что деньги поступили на банковский счет.
Это важно и с практической точки зрения — контролировать нужно именно доход для целей НПД, а не оборот по банковской карте.
Можно ли после превышения продолжать работать как самозанятый?
После утраты права на НПД продолжать оформлять новые доходы в качестве доходов самозанятого нельзя.
Следовательно, если деятельность приносит значительный доход и лимит приближается к 2,4 млн рублей, лучше заранее определить порядок работы после его достижения. Особенно это важно, если у самозанятого несколько крупных заказчиков и платежи поступают регулярно.
Что делать заказчику — организации
Для компаний вопрос также имеет практическое значение.
Если исполнитель утратил право на применение НПД, организация уже не может продолжать рассматривать его исключительно как плательщика НПД. При дальнейших выплатах физическому лицу могут возникнуть обязанности налогового агента по НДФЛ и, в соответствующих случаях, обязанности по страховым взносам.
Поэтому компании, работающие с самозанятыми, также заинтересованы в проверке их статуса на дату выплаты.
Что важно сделать самозанятому
Если доход приближается к 2,4 млн рублей, стоит заранее проверить:
— какие поступления действительно относятся к доходам для целей НПД;
— на какой операции возникает превышение;
— с какой даты прекращается право на НПД;
— какой режим будет применяться к дальнейшей деятельности;
— как оформлять расчеты после утраты НПД;
— нужно ли в конкретной ситуации регистрироваться в качестве ИП.
Это особенно важно при крупных разовых платежах: одна операция может изменить налоговый статус уже в середине года.