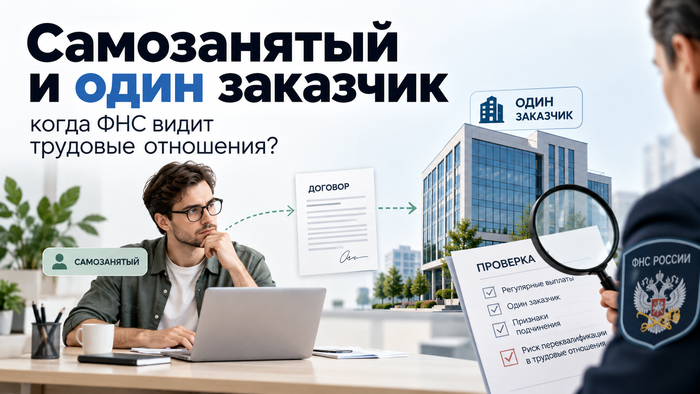
Работать самозанятому с одним крупным заказчиком не запрещено. Можно месяцами выполнять проекты для одной компании и получать от неё большую часть дохода. Риск появляется не из-за самого факта «один заказчик», а когда отношения начинают выглядеть как обычная работа в штате: есть постоянный график, фиксированная ежемесячная оплата, контроль руководителя и фактически одна и та же трудовая функция.
ФНС прямо указывает, что при оценке таких отношений учитывается совокупность признаков: стабильность сотрудничества, регулярность выплат, подчинённость, выполнение работы по определённой должности или специальности и зависимость от одного заказчика.
Один заказчик — это ещё не нарушение
Представим дизайнера, который уже год выполняет проекты для одной компании. Если он получает отдельные технические задания, сам организует свою работу, отвечает за конкретный результат и получает оплату за выполненные проекты, само по себе длительное сотрудничество ещё не означает трудовые отношения.
Совсем иначе выглядит ситуация, когда человек обязан быть на связи каждый день с 9:00 до 18:00, соблюдать внутренний распорядок компании, выполнять постоянные обязанности, отчитываться перед руководителем и получать одинаковую сумму каждый месяц. ФНС относит к характерным признакам трудовых отношений подчинение внутреннему распорядку, контроль со стороны заказчика, использование его оборудования и фиксированную оплату независимо от конкретного результата.
Поэтому главный вопрос здесь не «сколько у самозанятого заказчиков», а насколько он действительно остаётся самостоятельным исполнителем.
Какие признаки особенно привлекают внимание
Один из заметных признаков — регулярные одинаковые выплаты. Например, самозанятый каждый месяц получает ровно 80 000 ₽ примерно в одну и ту же дату независимо от количества выполненных задач. Это начинает напоминать зарплату.
Другой признак — выполнение постоянной трудовой функции вместо конкретного результата. Одно дело — «разработать сайт» или «подготовить 20 публикаций». Другое — постоянно выполнять обязанности «маркетолога», «бухгалтера» или «менеджера по продажам» как часть ежедневной работы компании.
Также ФНС обращает внимание на длительность сотрудничества, единственный источник дохода по НПД, подчинение графику, контроль со стороны заказчика и предоставление исполнителю оборудования и других условий труда.
При этом один признак сам по себе ещё не означает автоматическую переквалификацию. Смотрят именно на всю модель отношений.
Что будет, если отношения признают трудовыми
Основные налоговые последствия возникают у заказчика. Если выяснится, что под видом договора с самозанятым фактически существовали трудовые отношения, выплаты могут быть переквалифицированы, а компании доначислены НДФЛ и страховые взносы. Возможны также пени, штрафы и другие последствия по трудовому и налоговому законодательству.
Причём значение имеет весь период фактических отношений, а не только последний месяц. Поэтому попытка заменить штатного сотрудника «самозанятым» ради экономии на страховых взносах может в итоге обойтись значительно дороже.
А самому самозанятому что грозит
Для самого исполнителя проблема в том, что доходы фактически перестают соответствовать модели НПД. Особенно очевидный риск — когда сотрудника увольняют, а затем почти сразу продолжают работать с ним в том же формате, но уже как с самозанятым.
Закон прямо предусматривает, что НПД нельзя применять к доходам от текущего работодателя, а также от бывшего работодателя, если после увольнения прошло менее двух лет.
Поэтому схема «в пятницу увольняем, а с понедельника делаешь ту же работу как самозанятый» — один из самых очевидных вариантов риска.
Как выглядит более нормальная модель работы
Чем сильнее отношения построены вокруг конкретного результата, тем меньше они похожи на трудовые. Например, компания заказывает разработку логотипа, фотосъёмку, аудит сайта, настройку рекламы или серию текстов. Исполнитель самостоятельно определяет, как организовать работу, не обязан соблюдать внутренний график компании и получает оплату именно за результат.
Но одной красивой формулировки в договоре недостаточно. Если в договоре написано «оказание услуг», а фактически человек каждый день сидит на рабочем месте компании, подчиняется начальнику и получает фиксированную месячную сумму, при проверке будут смотреть на реальное содержание отношений.
Может ли ФНС использовать переписку
Да. При оценке отношений значение могут иметь не только сам договор и чеки. ФНС указывает, что могут анализироваться платёжные документы, хозяйственные документы, электронная переписка, внутренние журналы, документы по охране труда, свидетельские показания и другие материалы.
Поэтому сообщения вроде «будь каждый день к 9:00», «отпуск согласуй с руководителем» или «зарплата будет 5-го числа» могут выглядеть совсем иначе, чем формальный договор с названием «оказание услуг».

Главное
Работа самозанятого почти только с одним заказчиком сама по себе не запрещена. Но если сотрудничество фактически выглядит как обычная штатная занятость — постоянный график, фиксированная оплата, контроль руководителя, выполнение постоянной трудовой функции и отсутствие самостоятельности — риск переквалификации становится выше.
Поэтому безопаснее всего, когда самозанятый действительно остаётся независимым исполнителем: получает конкретную задачу, самостоятельно организует работу и отвечает за результат.
А среди ваших знакомых есть самозанятые, которые годами работают почти только на одну компанию? Насколько их работа отличается от обычного штатного сотрудника?
Источники:
ФНС России — особенности отношений с самозанятыми и признаки трудовых отношений: https://www.nalog.gov.ru/rn16/news/activities_fts/11697810/
ФНС России — признаки подмены трудовых отношений с самозанятыми: https://www.nalog.gov.ru/rn25/ifns/r25_03/info/16448162/
ФНС России — критерии оценки взаимоотношений организаций и самозанятых: https://www.nalog.gov.ru/rn25/ifns/r25_17/info/15503663/
ФНС России — работа самозанятого с бывшим работодателем и правило двух лет: https://www.nalog.gov.ru/rn62/news/activities_fts/14002375/