Как получить деньги из-за границы в Россию в 2026 году
Получать деньги из-за рубежа гражданам России в октябре 2026 года закон не запрещает: Банк России прямо говорит, что ограничений на получение платежей из-за рубежа нет. Мешают санкции: многие российские банки отключены от SWIFT, Western Union, Wise и PayPal для России не работают, а платежная система Contact остановлена с февраля 2024 года. Рабочих законных способов семь, и они очень разные по цене: входящий SWIFT в одном из банков, по публикациям 2026 года, стоит фиксированные 200-300 долларов, а перевод через систему переводов — около 1-1,8% от суммы. На 1 000 долларов (83 760 рублей по курсу ЦБ на 16 октября 2026 года) разница доходит до 280 долларов.
Ниже — каждый способ с лимитами, комиссиями, сроками и налогами, расчет и что делать при блокировке.
Что изменилось и что больше не работает
Хронология последних лет:
— февраль 2024 года — Банк России отозвал лицензию Киви Банка, оператора системы Contact, система остановлена и исключена из реестра;
— август 2024 года — разработчик платформы «Золотой Короны» попал под санкции США, переводы из Европы прекратились;
— 2 сентября 2024 года — Райффайзенбанк закрыл исходящие валютные переводы физлицам, входящие принимает с фиксированной комиссией;
— с 1 января 2025 года — прогрессивная шкала НДФЛ: 13% до 2,4 млн рублей дохода в год, дальше 15%, 18%, 20% и 22%;
— 5 июля 2025 года — вступили в силу новые части статьи 187 УК РФ: уголовная ответственность за передачу своей карты или доступа к счету другим людям за вознаграждение;
— 11 сентября 2026 года — Halyk Bank в Казахстане перевел переводы на карты зарубежных банков на тариф 0,95% (минимум 200 тенге, максимум 10 долларов);
— начало сентября 2026 года — Банк России продлил ограничения на выдачу наличной валюты до 9 марта 2027 года.
Что не работает для получателя в России: Western Union, Wise, PayPal, TransferGo, Payoneer для резидентов России, карты Visa и Mastercard российских банков за рубежом, система Contact. Подробнее о зарубежных платежных сервисах — в разборе Wise, Revolut, Payoneer для россиян.
Способ 1: SWIFT-перевод на счет в российском банке
Как работает. Отправитель за рубежом делает перевод по реквизитам вашего счета в российском банке, который не отключен от SWIFT. По публикациям 2026 года, входящие переводы принимают ЮниКредит Банк, ОТП Банк, Райффайзенбанк, Газпромбанк (из ОАЭ, Китая, Турции, Индии и стран СНГ), Т-Банк (из стран СНГ). Список меняется: перед тем как давать реквизиты, позвоните в банк и спросите, примет ли он перевод в нужной валюте из нужной страны.
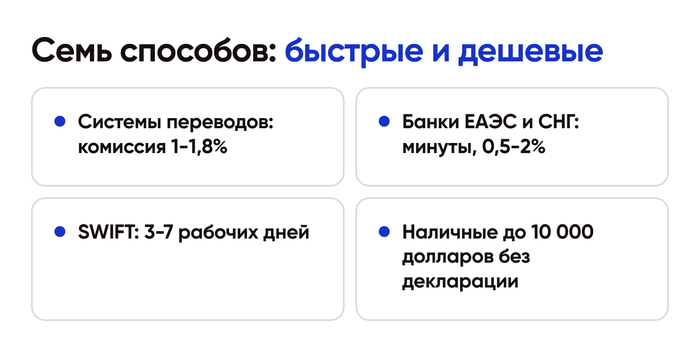
Комиссии. Платят три стороны: банк отправителя, банки-корреспонденты и ваш банк. По публикациям 2026 года, Райффайзенбанк берет за входящий перевод в долларах или евро фиксированные 200-300 долларов или евро — источники расходятся, точную сумму смотрите в тарифах банка. При фиксированной комиссии мелкие переводы невыгодны.
Сроки. По обзорам 2026 года, 3-7 рабочих дней на рабочем маршруте из Европы, дольше при дополнительных проверках.
Важное про наличные. Валюта, зачисленная на счет после 9 сентября 2022 года, выдается наличными только в рублях по курсу банка. Это правило Банк России продлил до 9 марта 2027 года.
Налог. Подарок от физлица НДФЛ не облагается (п. 18.1 ст. 217 НК РФ). Оплата за работу — доход, о налоге ниже.
Горячие линии банков: Райффайзенбанк 8-800-700-91-00, Газпромбанк 8-800-100-07-01, Т-Банк 8-800-555-777-8, ЮниКредит Банк 8-800-700-73-55, ОТП Банк 8-800-100-55-55.
Способ 2: системы денежных переводов
«Золотая Корона». Перевод в Россию отправляют из пунктов партнеров за рубежом: по данным Т—Ж, это около 19 стран, среди них Турция, Казахстан, Узбекистан, Грузия, Израиль, Сербия, Кипр, Китай и Вьетнам. В приложении отправить перевод в Россию нельзя, только в пункте, картой или со счета местного банка. Получение — наличными в рублях. Лимит получения с идентификацией по паспорту — 2 млн рублей в месяц. Комиссия, по тарифам банков, 1-1,5% для переводов из Киргизии и Узбекистана и около 1,8% из Турции.
«Юнистрим». Пункты отправки — Армения, Беларусь, Молдова, Киргизия, Узбекистан, Таджикистан, Сербия, Абхазия. Комиссия 1-1,5%, лимит зависит от страны и не превышает 10 000 долларов в месяц.
Лимиты по уровню проверки (по данным Т—Ж с мая 2025 года): анонимно — до 15 000 за перевод, с именем и паспортом — до 100 000, без ограничений — с паспортом, адресом, целью перевода и иногда документами о происхождении денег.
Сроки: от нескольких минут до нескольких часов. Налог: перевод от родственника или подарок не облагается.
Плюсы: быстро, дешево, без счета в банке. Минусы: только из стран, где есть пункты; у части банков-партнеров переводы бывают ограничены.
Способ 3: перевод из банков стран ЕАЭС и СНГ
Как работает. Отправитель с картой или счетом в банке Казахстана, Киргизии, Армении, Узбекистана или Беларуси переводит деньги на российскую карту или по реквизитам счета. Набор каналов у каждого банка свой.
Что известно по Казахстану на 2026 год (по отраслевым обзорам, данные расходятся): с российским направлением работают Halyk Bank, ForteBank, Bereke Bank и Bank CenterCredit; Kaspi Bank, по ряду публикаций, переводы в Россию приостановил. Комиссия за карточные переводы, по тем же обзорам, 0,5-2%, лимит на карту «Мир» — около 150 000 рублей в сутки. Halyk с 11 сентября 2026 года берет за перевод на карту зарубежного банка 0,95%, на 1 000 долларов это 9,50 доллара, или 795,72 рубля.
Сроки: обычно от нескольких минут до одного дня.
Плюсы: быстро и дешево. Минусы: только если у отправителя есть счет в банке этих стран; условия меняются часто, проверяйте в приложении банка отправителя. Как такие переводы выглядят на практике, разобрано в заметке родным в Казахстане срочно 100 000, а про переводы в соседнюю страну — в истории переводил деньги в Грузию.
Способ 4: свой счет в банке за рубежом
Как работает. Вы открываете счет и карту в банке другой страны на свое имя. Заказчик или родственник платит на этот счет, а вы тратите с карты за рубежом и в интернете или переводите себе в Россию. Счета в банках Киргизии и Армении принимают входящие переводы в долларах и евро, в том числе SWIFT; комиссия за входящий — по тарифу конкретного банка.
Обязанности перед ФНС. Уведомить налоговую об открытии счета не позднее месяца (закон № 173-ФЗ), за неподачу — штраф 4 000-5 000 рублей по ст. 15.25 КоАП. Отчет о движении средств — каждый год до 1 июня, за 2026 год до 1 июня 2027 года. Для счетов в банках ЕАЭС и стран автоматического обмена данными отчет не нужен, если обороты и остаток за год не больше 600 000 рублей. Как подать уведомление, пошагово — в статье уведомление об открытии счета за рубежом.
Как вывести в Россию. Переводом через систему переводов, банковским переводом на российские реквизиты или снятием наличных за рубежом; подробно — в статье как вывести деньги с зарубежной карты в Россию и в материале РБК вывод денег с зарубежной карты на российский счет.
Плюсы: валюта остается валютой, проще с заказчиками из Европы. Минусы: счет стоит денег, нужна отчетность перед ФНС; часть зарубежных банков тоже проверяет источник средств.
Способ 5: сервис выплат для фрилансеров
Как работает. Иностранный заказчик платит российскому сервису выплат или его зарубежному партнеру, а вы получаете рубли на карту российского банка. Т—Ж в числе таких сервисов называет EasyStaff, в обзорах встречается и Solar Staff.
Комиссии. Публичной сетки на октябрь 2026 года у этих сервисов мы не нашли: тарифы «по запросу» или зависят от страны и объема. По старым публикациям, у Solar Staff платит в основном заказчик, для исполнителя вывод бесплатный — проверяйте на сайте.
Сроки: обычно несколько рабочих дней.
Налог. Вы получаете деньги как самозанятый или физлицо, налог зависит от статуса: при НПД 6% с выплат от организаций.
Плюсы: не нужен свой валютный счет, сервис готовит документы. Минусы: двойная конвертация, комиссия, зависимость от правил сервиса. Обзор вариантов для фрилансеров — в статье зарубежные карты для фрилансеров.
Способ 6: ИП или самозанятый по договору
Как работает. Вы заключаете договор с иностранным заказчиком и получаете оплату на свой счет в российском банке. Для ИП это внешнеэкономическая сделка: банк просит договор, акт или инвойс, а по договорам от 3 млн рублей — постановку на учет.
Самозанятые. Ставка налога не зависит от того, российский заказчик или иностранный (письмо ФНС от 19.04.2019 № СД-4-3/7497@): 6% с выплат от организаций, 4% от физлиц. Лимит дохода на НПД — 2,4 млн рублей в год, это около 28 650 долларов по курсу 16 октября 2026 года. Чек формируется в рублях, даже если оплата пришла в валюте.
Сроки и комиссии — как у SWIFT в способе 1: зависят от банка и маршрута.
Плюсы: все прозрачно для банка и налоговой, меньше вопросов по 115-ФЗ. Минусы: нужна регистрация и документы по каждой оплате; канал все равно упирается в то, примет ли ваш банк перевод.

Способ 7: наличные через границу
Как работает. Вы или родственник привозите наличную валюту при въезде в Россию.
Правила ввоза: ввозить можно любую сумму в любой валюте. До 10 000 долларов в эквиваленте по курсу ЦБ на день пересечения границы (837 600 рублей на 16 октября 2026 года) — без декларации. Больше 10 000 долларов — обязательная декларация, красный коридор. Больше 100 000 долларов — еще и документы о происхождении денег, например справка о доходах.
Ограничения страны выезда. У каждой страны свои правила вывоза наличных, их нужно смотреть отдельно. По данным Т—Ж, Европа ограничила вывоз наличных евро в Россию, на границе возможны задержки и изъятие.
Комиссия: нет, кроме обмена. Налог: как у любого подарка или дохода — зависит от того, что это за деньги.
Плюсы: без банков и санкционных ограничений. Минусы: риск потери и кражи, нужна поездка; при внесении на счет банк может спросить о происхождении денег.
Чего нет среди семи. Криптовалюту и P2P-обмен мы в список не включили: у обменников нет правового статуса, а частые переводы от незнакомых людей приводят к блокировке карты по 115-ФЗ. Подробно о том, почему это случается, — в заметке карту заблокировали после переводов.
Сравнение семи способов
Сводка на октябрь 2026 года:

Как выбирать. Родственник в стране, где есть пункты «Короны», — способ 2. Отправитель со счетом в банке ЕАЭС — способ 3. Регулярные оплаты от заказчиков — способы 4, 5 или 6, в зависимости от того, нужна ли вам валюта.
Налоги и разбор по чекам
Какие налоги платить:
— подарок или помощь от физлица — НДФЛ нет (п. 18.1 ст. 217 НК РФ), но банк может спросить, от кого деньги;
— оплата за работу физлицу — НДФЛ 13% до 2,4 млн рублей дохода в год; декларация 3-НДФЛ за 2026 год до 30 апреля 2027 года, уплата до 15 июля 2027 года;
— самозанятый — 6% с выплат организаций, 4% с выплат физлиц, налог считает приложение «Мой налог»;
— ИП на УСН «доходы» — 6%.
Подробно — в материале РБК налогообложение при использовании зарубежных карт.
Разбор 1: фрилансер получает 1 000 долларов от заказчика из Европы. Курс ЦБ на 16 октября 2026 года — 83,76 рубля. Через SWIFT в банк с входящей комиссией 300 долларов на руки приходит 700 долларов, это 58 632 рубля: комиссия съела 30%. Налог считается со всей суммы дохода: НДФЛ 13% с 83 760 рублей — 10 888,80 рубля; как самозанятый — 6%, 5 025,60 рубля; от заказчика-физлица — 4%, 3 350,40 рубля.
Разбор 2: брат в Турции отправляет 1 000 долларов через «Золотую Корону». Комиссия около 1,8% — 18 долларов, это 1 507,68 рубля. Получатель забирает рубли наличными по курсу системы. Налога нет: это помощь от родственника.
Вывод по чекам. На суммах до нескольких тысяч долларов фиксированная комиссия SWIFT губительна: дешевле системы переводов и банки ЕАЭС. На регулярных доходах от заказчиков выгоднее свой счет или статус самозанятого, чем каждый раз платить фиксированную комиссию.

Если что-то пошло не так
— Банк заблокировал перевод или карту по 115-ФЗ. Ответьте на запрос банка документами: договор, акт, переписка с заказчиком, подтверждение родства. Если банк отказал, можно подать заявление в межведомственную комиссию при Банке России через интернет-приемную cbr.ru/reception; телефон Банка России — 8-800-300-30-00. Что обычно просят — в статье банк запросил подтверждение источника средств.
— SWIFT-перевод «завис». Попросите у отправителя подтверждение отправки с номером UETR и передайте в свой банк: по нему ищут перевод у банков-корреспондентов.
— Перевод вернулся. Обычно банк-корреспондент отказался работать с российским банком. Пробуйте другой маршрут: банк ЕАЭС или систему переводов.
— Не пришло уведомление об открытии зарубежного счета. Проверьте личный кабинет на nalog.gov.ru, справочная ФНС — 8-800-222-22-22.
— Незнакомый человек просит принять деньги за вознаграждение. Откажитесь: с 5 июля 2025 года за это наступает уголовная ответственность по ст. 187 УК РФ.
Чего делать не надо
— Не принимать переводы для чужих людей и не давать свою карту в пользование.
— Не дробить суммы и не придумывать назначение платежа: банк сверяет документы.
— Не брать SWIFT с фиксированной комиссией 200-300 долларов на мелкие суммы.
— Не забывать уведомить ФНС о зарубежном счете в течение месяца.
— Не вести доход от заказчиков как «подарок»: это доход, и налог с него платится.
— Не везти больше 10 000 долларов без декларации.
Как это устроено у нас
Если выберете способ 4, в Изипей.ворлд можно дистанционно оформить карту банка Казахстана, Киргизии, Армении или Таджикистана на свое имя; например, карта банка Армении стоит 36 990 рублей, выпуск 17 дней, счета в долларах и евро. Все направления — условия на странице.
Коротко
Получать деньги из-за рубежа закон не запрещает, мешают санкции. Семь законных способов на октябрь 2026 года: SWIFT на счет в российском банке (3-7 рабочих дней, фиксированные комиссии, в одном банке 200-300 долларов), «Золотая Корона» и «Юнистрим» (1-1,8%, до 2 млн рублей в месяц), переводы из банков ЕАЭС и СНГ (0,5-2%, минуты), свой счет за рубежом (уведомить ФНС в течение месяца), сервис выплат для фрилансеров, ИП или самозанятость (НПД 6% с организаций), наличные (до 10 000 долларов без декларации). Подарок от физлица налогом не облагается, оплата за работу — доход. Валюту со счетов, зачисленную после 9 сентября 2022 года, наличными выдают только в рублях до 9 марта 2027 года. Банк России — 8-800-300-30-00, ФНС — 8-800-222-22-22.
Реклама. ИП Кузнецова Яна Викторовна, ИНН: 693500332229